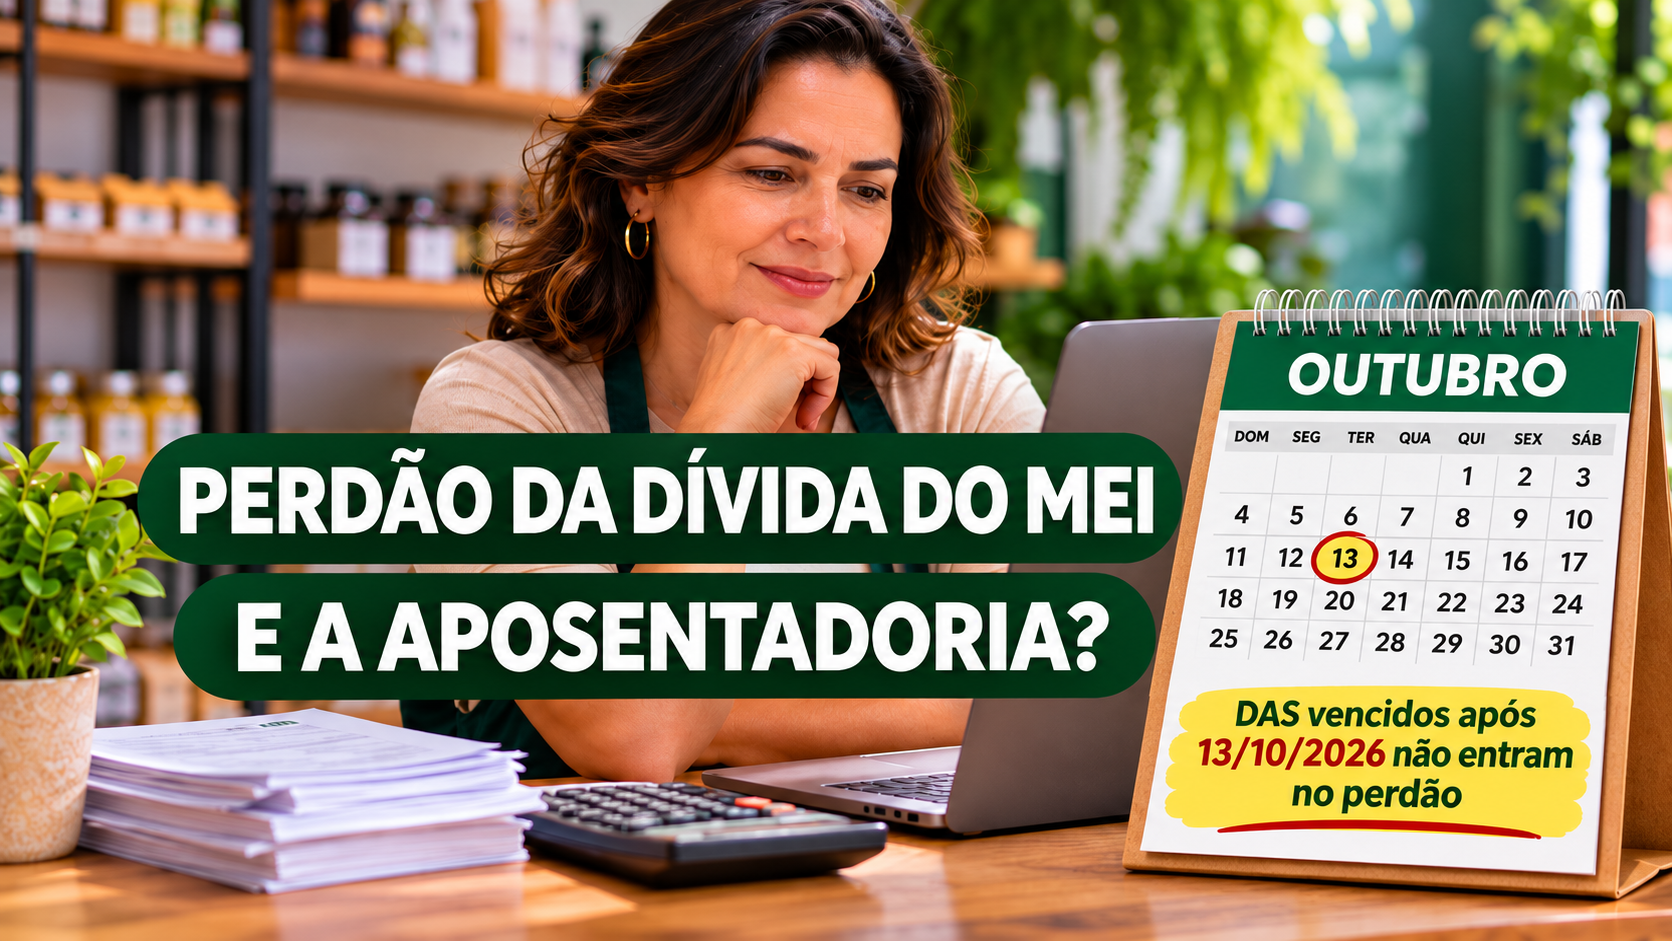
O perdão das dívidas do MEI, previsto na Lei Complementar nº 238/2026, trouxe uma importante mudança para os microempreendedores individuais: a remissão de contribuições previdenciárias em atraso, com vencimento até 13 de outubro de 2026.
Entretanto, existe uma questão que merece atenção especial. Ter uma dívida perdoada não significa que os meses sem pagamento serão automaticamente reconhecidos pelo INSS para a aposentadoria.
Para quem passou anos trabalhando como MEI e deixou de recolher o Documento de Arrecadação do Simples Nacional (DAS), compreender essa diferença pode ser fundamental no planejamento previdenciário.
Veja o que estabelece a nova legislação e quais alternativas podem ser avaliadas para preservar períodos de contribuição.
O que a Lei Complementar 238/2026 perdoa?
Sancionada em 21 de outubro de 2026, a Lei Complementar nº 238 concedeu a remissão integral de débitos federais relativos à contribuição previdenciária mensal do MEI, desde que atendidas as condições legais.
O benefício alcança obrigações vencidas até 13 de outubro de 2026, incluindo:
- O valor principal da contribuição previdenciária;
- Juros e multas relacionados aos débitos abrangidos;
- Encargos legais de cobrança;
- Dívidas inscritas ou não em Dívida Ativa da União;
- Débitos incluídos em parcelamentos e negociações.
A extinção dos créditos ocorrerá em 1º de janeiro de 2027, conforme a Portaria Conjunta RFB/PGFN nº 740/2026, publicada em 28 de outubro.
Atenção: o perdão não abrange os valores de ICMS e ISS, que podem integrar a mesma guia DAS-MEI. Esses tributos estaduais e municipais continuam devidos.
Também é importante observar que o marco de 13 de outubro se refere ao vencimento da obrigação, não a todas as contribuições relativas ao mês de outubro. Em regra, o DAS da competência setembro de 2026, com vencimento em 20 de outubro, não está abrangido pela remissão.
O perdão das dívidas do MEI conta como tempo de contribuição?
Essa é a principal dúvida previdenciária relacionada à nova legislação.
O MEI recolhe normalmente 5% do salário mínimo para o INSS, por meio do DAS-MEI, além dos tributos aplicáveis à atividade.
Quando a contribuição é efetivamente paga e atende aos requisitos previdenciários, o período pode ser considerado para os benefícios permitidos nessa modalidade.
Entretanto, a Lei Complementar nº 238/2026 trata da extinção de dívidas tributárias e não estabelece que os meses sem recolhimento passarão automaticamente a contar para aposentadoria ou carência.
A regulamentação determina que a Receita Federal e a Procuradoria-Geral da Fazenda Nacional encaminhem ao INSS a relação dos créditos perdoados.
Essa comunicação não equivale, por si só, ao reconhecimento dos meses como períodos efetivamente contribuídos.
Assim, quem possui anos de DAS-MEI em atraso deve verificar seu histórico previdenciário antes de concluir que a regularização da dívida também resolveu sua situação perante o INSS.
Tempo de contribuição e carência são a mesma coisa?
Não. Embora estejam relacionados, os dois conceitos possuem regras próprias.
O tempo de contribuição corresponde aos períodos reconhecidos pela Previdência Social para o cumprimento dos requisitos aplicáveis aos benefícios.
A carência representa o número mínimo de contribuições mensais exigidas para determinados benefícios.
O INSS esclarece que contribuições pagas em atraso podem, em algumas situações, ser reconhecidas como tempo de contribuição sem serem consideradas para carência.
Isso ocorre especialmente quando não foram observadas as regras relacionadas ao primeiro recolhimento em dia ou à manutenção da qualidade de segurado.
Portanto, simplesmente quitar vários anos de contribuições atrasadas não garante que todos esses meses serão aceitos para todas as finalidades previdenciárias.
É possível pagar alguns meses antigos e manter o perdão dos demais?
Essa é uma possibilidade importante para quem deseja preservar determinados períodos de contribuição.
A nova legislação prevê o perdão dos débitos elegíveis que permanecerem em aberto. Ela não estabelece uma obrigação geral de escolher entre quitar todas as dívidas antigas ou aceitar o perdão integral.
Por isso, a regularização de competências específicas antes da extinção dos débitos pode, em princípio, coexistir com a remissão dos demais saldos abrangidos.
Imagine um MEI que deixou de pagar contribuições durante vários anos, mas está próximo de completar o tempo necessário para solicitar sua aposentadoria.
Dependendo de seu histórico previdenciário, pode ser útil identificar quais meses em atraso realmente precisam ser regularizados.
Antes de efetuar os pagamentos, porém, é necessário verificar:
- Se os meses podem ser recolhidos individualmente;
- Se os débitos estão na Receita Federal ou na Dívida Ativa da União;
- Se o pagamento será reconhecido pelo INSS como tempo de contribuição;
- Se existe alguma restrição para a contagem da carência;
- Se o período já possui contribuição válida decorrente de outro vínculo.
O pagamento seletivo não garante, por si só, o reconhecimento previdenciário. A situação precisa ser examinada conforme as regras aplicáveis ao segurado.
Além disso, a lei não prevê restituição automática de valores pagos antes da entrada em vigor dos efeitos da remissão.
Outras alternativas para não perder períodos de contribuição
1. Conferir contribuições de empregos anteriores ou simultâneos
O empreendedor pode ter exercido atividade como MEI enquanto mantinha vínculo de emprego ou outra contribuição previdenciária válida.
Nessas situações, é importante consultar o Cadastro Nacional de Informações Sociais (CNIS).
Se o mês já estiver coberto por uma contribuição reconhecida, poderá não existir necessidade previdenciária de recolher outra contribuição apenas para tentar recuperar aquele período.
Contribuições simultâneas não fazem o mesmo mês valer duas vezes como tempo de contribuição.
2. Solicitar análise de recolhimentos retroativos
O INSS admite, em determinadas situações, a regularização retroativa de contribuições de trabalhadores que comprovem o exercício de atividade remunerada.
Entretanto, o procedimento depende da categoria do segurado, do período envolvido e das condições legais.
Para o MEI, também é necessário observar as regras próprias do DAS-MEI e verificar se a dívida foi encaminhada à cobrança pela PGFN.
Até 2 de novembro de 2026, não foi identificada uma orientação específica do INSS que assegure a possibilidade de recolher, depois da remissão, os períodos perdoados exclusivamente para recuperar tempo previdenciário.
Por isso, não é recomendável emitir uma Guia da Previdência Social (GPS) por conta própria para substituir débitos do DAS-MEI sem orientação oficial.
3. Verificar a necessidade de complementação da contribuição
O INSS também prevê a possibilidade de complementar a contribuição do MEI em mais 15% sobre o salário mínimo, em situações nas quais o segurado precisa utilizar o período para finalidades previdenciárias que exigem essa complementação.
Contudo, essa possibilidade pressupõe a análise das contribuições já realizadas.
Pagar apenas a diferença de 15% não significa regularizar automaticamente uma competência em que os 5% originais do MEI nunca foram recolhidos.
Essa alternativa não deve ser confundida com o pagamento de débitos abrangidos pelo perdão.
Como consultar o tempo de contribuição do MEI?
O primeiro passo é conferir o CNIS, documento que reúne os registros previdenciários do trabalhador.
O procedimento pode ser realizado pelo Meu INSS:
- Acesse Meu INSS.
- Entre com seu CPF e senha da conta gov.br.
- Procure o serviço Extrato de Contribuição (CNIS).
- Consulte os vínculos e as contribuições registrados.
- Baixe o extrato para comparar com as guias DAS-MEI efetivamente pagas.
Também é recomendável conferir as dívidas existentes nos sistemas da Receita Federal e da PGFN, utilizando os canais oficiais.
O Portal Regularize permite consultar débitos inscritos em Dívida Ativa da União.
Se existirem diferenças entre pagamentos realizados e períodos apresentados no CNIS, o interessado poderá buscar orientação sobre atualização de tempo de contribuição junto ao INSS, inclusive pela Central 135.
O que o MEI deve pagar em 2027 para manter o perdão?
Existe uma condição importante para conservar o benefício.
Conforme a Portaria Conjunta RFB/PGFN nº 740/2026, o MEI que permanecer enquadrado nessa categoria deverá manter em dia as contribuições correspondentes às competências de janeiro a junho de 2027, com vencimentos de fevereiro a julho de 2027.
O descumprimento dessa exigência poderá provocar o cancelamento da remissão e o restabelecimento da cobrança das dívidas anteriormente perdoadas.
A exigência se aplica somente aos meses em que o recolhimento for devido na condição de MEI.
Também é necessário lembrar que as contribuições de 2026 não abrangidas pelo perdão continuam sujeitas às regras normais de pagamento.
O MEI precisa solicitar o perdão das dívidas?
Em regra, não.
A identificação e a extinção dos débitos abrangidos ocorrerão de ofício, a partir de 1º de janeiro de 2027, pela Receita Federal ou pela PGFN, conforme a situação da dívida.
Entretanto, determinadas situações envolvendo discussões judiciais, garantias ou suspensão da exigibilidade podem exigir providências específicas.
Quem possui processo judicial relacionado aos débitos deve buscar orientação antes de tomar qualquer decisão sobre desistência ou renúncia.
O que fazer agora?
A Lei Complementar nº 238/2026 representa uma oportunidade de regularização tributária para microempreendedores que acumularam contribuições previdenciárias em atraso.
Entretanto, a extinção dessas dívidas não deve ser confundida com a garantia de que os meses inadimplentes passarão a integrar automaticamente o histórico de contribuições do trabalhador.
Antes de pagar débitos antigos ou simplesmente aguardar o perdão, o MEI deve verificar o CNIS, identificar os períodos pendentes e avaliar se eles são necessários para sua futura aposentadoria.
Para quem está próximo de cumprir os requisitos previdenciários, uma análise individualizada pode ajudar a evitar pagamentos desnecessários e identificar eventuais possibilidades de regularização.
Também é fundamental continuar recolhendo as contribuições atuais e observar as condições estabelecidas para manter a remissão em 2027.
Para compreender como tempo de contribuição, carência e qualidade de segurado influenciam os direitos previdenciários, leia também nosso guia Benefícios do INSS: conheça os principais benefícios e quem tem direito.
Fontes oficiais e legislação consultada
- Lei Complementar nº 238, de 21 de outubro de 2026 — Câmara dos Deputados.
- PGFN — Perguntas frequentes sobre o perdão das dívidas do MEI.
- INSS — Tempo de contribuição não garante cumprimento de carência.
- INSS — Contribuição previdenciária e salário de contribuição.
- Governo Federal — Emitir Extrato de Contribuição (CNIS).
- Portaria Conjunta RFB/PGFN nº 740/2026 — reprodução do texto publicado no DOU.
Informações verificadas em 2 de novembro de 2026. O reconhecimento de períodos previdenciários depende da análise individual e das normas aplicáveis pelo INSS.
O Nosso INSS é um portal informativo independente e não possui vínculo com o Instituto Nacional do Seguro Social nem com órgãos governamentais.